자영업자 연체율 7등급 6.58%, 신용등급별로 4배 갈렸다
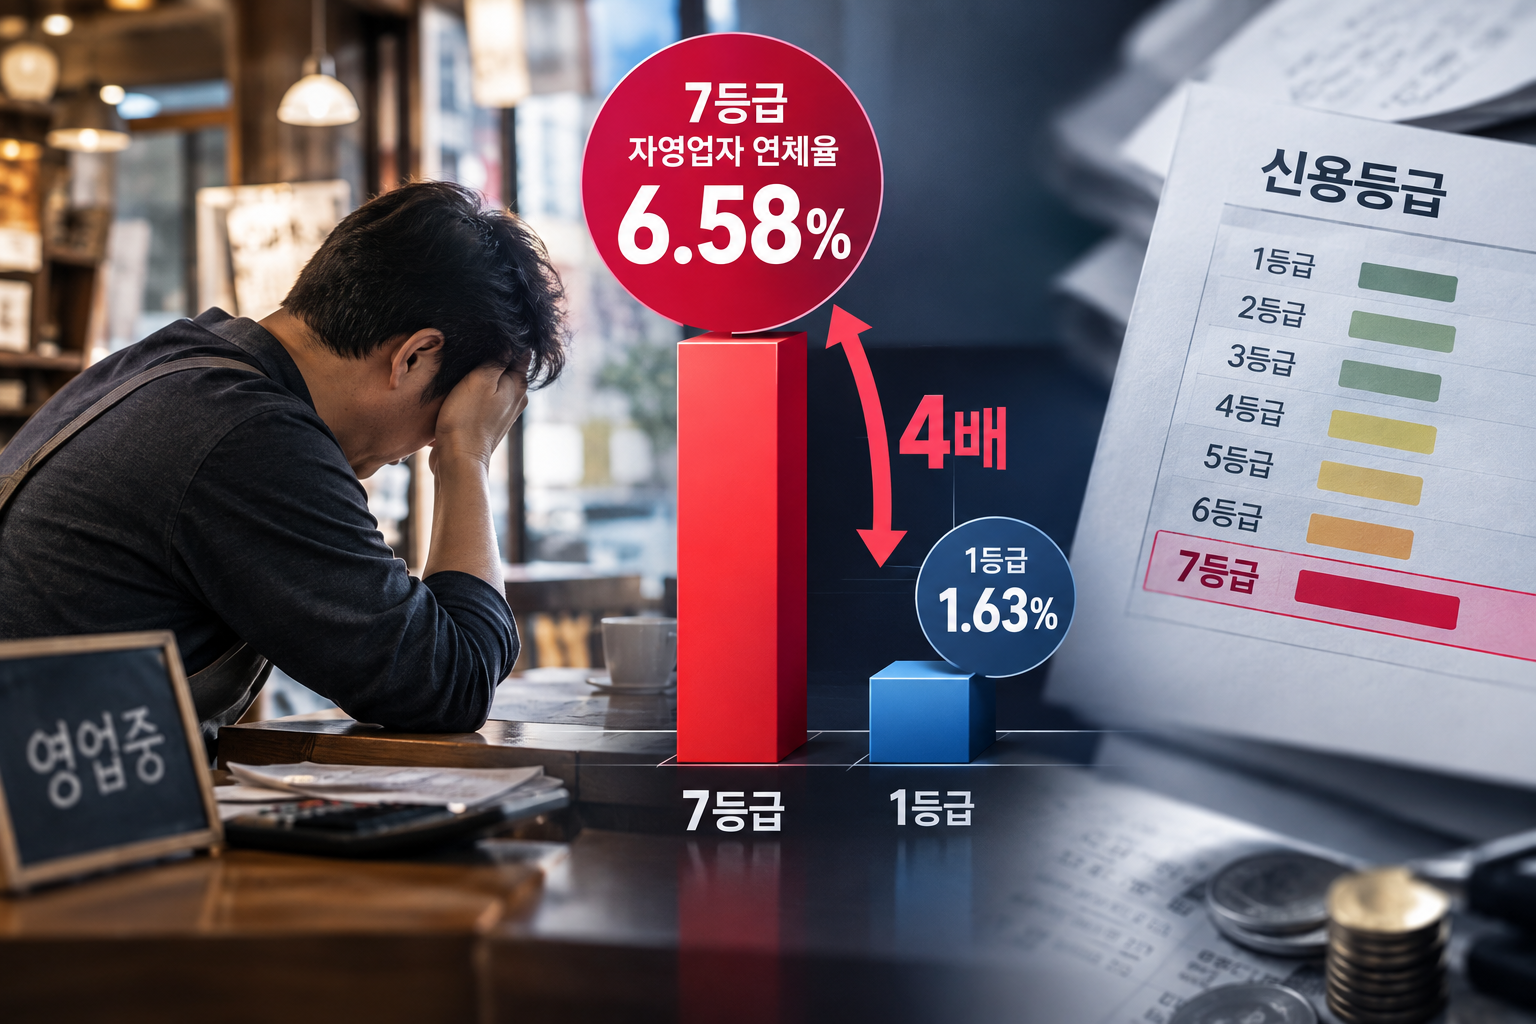
자영업자 연체율이라는 한 단어 뒤에서 사장님들은 전혀 다른 경기를 지나고 있어요. 5대 은행 개인사업자 대출을 신용등급별로 나눠 보면, 3등급 연체율은 4년 8개월 전보다 낮아졌고 7등급은 4배 가까이 뛰었거든요.
금리가 다시 오르는 지금, 이 격차는 대출 금리와 한도로 곧바로 번질 수 있어요.
같은 골목에서도 신용등급 따라 경기가 달라요.
세 줄 요약
마진레터가 5대 은행 신용등급별 개인사업자 대출 자료로 자영업자 연체율을 뜯어봤습니다.
- 3등급 연체율은 2021년 말 0.07%에서 올해 8월 말 0.05%로 내렸지만, 7등급은 1.68%에서 6.58%로 3.9배가 됐어요.
- 7등급 연체율은 6월 말 5.25%에서 8월 말 6.58%로 두 달 새 1.33%p 올랐어요.
- 지방은행 도소매업 연체율은 올해 상반기 일제히 올랐고, 은행채 1년물 금리는 2년 10개월 만에 4%를 넘었어요.
자영업자 연체율, 신용등급별로 나눠 보면
5대 은행(KB국민·신한·하나·우리·NH농협)이 금감원 표준 10등급 체계로 산출한 개인사업자 연체율을 단순 평균한 값이에요. 은행 공식 통계가 아니라 언론사 분석이라는 점을 먼저 짚어둘게요.
기간은 2021년 말부터 올해 8월 말까지 4년 8개월입니다. 등급별 자영업자 연체율은 이렇게 갈렸어요.
| 신용등급 | 2021년 말 | 2025년 말 | 2026년 8월 말 | 배율 |
|---|---|---|---|---|
| 3등급 | 0.07% | 0.02% | 0.05% | 0.7배 |
| 5등급 | 0.06% | 0.19% | 0.46% | 7.7배 |
| 7등급 | 1.68% | 5.53% | 6.58% | 3.9배 |
| 9등급 | 4.56% | 33.52% | 23.58% | 5.2배 |
| 10등급 | – | 38.20% | 44.64% | – |
5등급은 배율로 7.7배지만 연체율 자체는 아직 1%를 밑돌아요. 실제 부담이 몰린 곳은 7등급 이하입니다.
9~10등급은 대출 규모가 작고 신규 대출도 제한적이에요. 몇몇 차주의 연체나 등급 이동만으로 연체율이 크게 출렁일 수 있어서, 9등급이 작년 말보다 낮아진 것을 그대로 개선으로 읽긴 어려워요.
7등급이 보여주는 속도
7등급 연체율은 한 해도 쉬지 않고 올랐어요. 최근 두 달은 오름폭이 더 가팔라졌죠.
| 시점 | 7등급 연체율 |
|---|---|
| 2021년 말 | 1.68% |
| 2022년 말 | 2.52% |
| 2023년 말 | 3.51% |
| 2024년 말 | 5.05% |
| 2025년 말 | 5.53% |
| 2026년 6월 말 | 5.25% |
| 2026년 7월 말 | 5.99% |
| 2026년 8월 말 | 6.58% |
올해 상반기엔 잠시 주춤했지만, 6월 말 이후 두 달 만에 1.33%p가 올랐어요. 한국은행 기준금리 인상 시기와 맞물린 흐름입니다.
같은 7등급이라도 개인사업자를 포함한 전체 기업대출의 연체율은 3.20%였어요. 자영업자 연체율이 같은 등급 기업대출의 두 배를 넘는 셈이에요.
은행권에선 대출을 받을 땐 등급이 양호했더라도, 연체가 쌓이면 7~10등급까지 내려갈 수 있다고 설명해요. 등급이 떨어지면 같은 대출도 더 비싸지고 한도는 줄어듭니다.
연체가 등급을 낮추고, 등급이 금리를 올려요.
지역과 업종으로 보면 도소매가 먼저 흔들려요
지방은행 자료에선 업종 차이가 보여요. 6개 지방은행의 도소매업 연체율은 모두 작년 말보다 올랐어요.
| 지방은행 | 2025년 말 | 2026년 상반기 말 | 변화 |
|---|---|---|---|
| 제주은행 | 2.57% | 3.27% | +0.70%p |
| iM뱅크 | 1.55% | 2.62% | +1.07%p |
| 광주은행 | 1.99% | 2.32% | +0.33%p |
지방은행의 개인사업자 대출 연체율은 올해 상반기 1%를 넘었어요. 금융당국도 은행권 연체율 점검 주기를 줄이고 업종·지역별로 나눠 보기 시작했습니다.
매출은 제자리인데 비용이 오르는 흐름은 배달 쪽에서도 보여요. 배달앱 거래비용이 월매출의 26.2%까지 오른 조사와 함께 보면 이자 부담이 어디서 겹치는지 보입니다.
금리 1%p가 내 가게에 뜻하는 것
은행채 1년물 금리는 9월 18일 연 4.033%로, 2년 10개월 만에 4%대에 올라섰어요. 신용대출과 기업대출 금리를 정할 때 참고하는 지표라, 변동금리 대출이라면 금리 조정 시점에 반영될 수 있어요.
대출 5,000만 원을 변동금리로 쓰는 가게를 가정해 볼게요. 가산금리와 우대 조건은 사람마다 달라서 단순 계산입니다.
| 금리 변화 | 연 이자 증가 | 월 이자 증가 |
|---|---|---|
| +0.5%p | 25만 원 | 약 2.1만 원 |
| +1.0%p | 50만 원 | 약 4.2만 원 |
| +2.0%p | 100만 원 | 약 8.3만 원 |
가정: 대출 잔액 5,000만 원 유지, 만기일시상환, 금리 변화만 반영했어요.
마진레터 구독
이런 계산, 매주 메일로 받아보세요
사장님 손익에 닿는 뉴스만 골라 숫자로 번역해 보내드려요.
무료로 받아보기구독료는 없고, 해지는 메일 맨 아래 버튼 한 번이면 끝나요.
대출 5천만 원이면 금리 1%p에 연 50만 원이에요.
이익률 10% 가게가 이 50만 원을 매출로 메우려면 500만 원을 더 팔아야 해요. 등급 하락까지 겹치면 금리 상승 폭은 더 커질 수 있어요.
자영업자 연체율이 오를수록 은행은 다른 대출까지 심사를 조이는 경향이 있다는 게 은행권 설명이에요. 지금 연체가 없는 가게도 한도나 조건이 바뀔 수 있다는 뜻이죠.
다음 금리 조정 전에 확인할 것
- 내 사업자 대출의 금리 유형(변동·고정)과 다음 금리 조정일
- 자동이체 계좌 잔고와 결제일. 짧은 연체도 쌓이면 신용등급에 영향을 줄 수 있어요
- 정책자금 대환대출이나 8월부터 시범 운영 중인 소상공인 특화 신용평가처럼 갈아탈 선택지가 있는지
매출 쪽 기준점이 필요하다면 가맹점과 소상공인 평균매출을 비교한 리포트도 함께 보세요.
자영업자 연체율, 자주 묻는 질문
연체율이 오르면 정상 상환 중인 사장님도 영향이 있나요?
있을 수 있어요. 은행권에선 저신용 차주의 부실이 커지면 다른 대출 심사까지 엄격해질 수 있다고 봐요. 연체가 없어도 금리 상승기엔 한도와 조건이 바뀔 수 있습니다.
7등급이면 어느 정도 신용인가요?
은행 실무에선 보통 3등급 안팎을 양호한 차주로, 5등급 정도까지를 대출 취급이 가능한 차주로 본다고 해요. 7등급 이하는 대출 문턱이 높아지는 구간이에요.
기준금리는 앞으로 더 오르나요?
정해진 건 없어요. 8월 27일 금통위에선 동결 소수의견이 나왔고, 취약 부문 부담을 고려해야 한다는 의견이 의사록에 담겼어요.
마진레터 한마디
자영업자 연체율 평균만 보면 ‘아직 버틸 만하다’는 결론이 나올 수 있어요. 하지만 평균은 3등급 사장님과 9등급 사장님을 한데 섞은 숫자예요. 금리가 오를 때 먼저 흔들리는 건 등급이 낮고 변동금리 비중이 큰 가게입니다.
지금 할 수 있는 일이 많지 않아 보여도 순서는 분명해요. 금리 유형과 조정일을 확인하고, 연체 한 번이 등급을 끌어내리지 않게 결제일을 챙기고, 갈아탈 정책자금이 있는지 보는 것. 등급이 떨어지기 전에 움직이는 게 가장 비용이 적게 드는 방법이에요.
참고: 헤럴드경제 — 신용등급별 자영업자 연체율 분석(2026.9.20) · 머니투데이 — 지방은행 업종별 연체율 · 아시아경제 — 지방은행 자영업자 연체율 1% 돌파
본 글은 5대 은행의 신용등급별 개인사업자 대출 연체율을 단순 평균한 언론 분석(2021년 말~2026년 8월 말)과 지방은행 연체율 보도를 토대로 작성한 정보 제공용 콘텐츠입니다. 은행별 산출 방식이 달라 공식 통계와 차이가 있을 수 있고, 9~10등급은 대출 규모가 작아 변동이 큽니다. 계산 박스는 가산금리·우대조건을 반영하지 않은 단순 계산이며, 개별 대출 조건은 금융기관 상담이 필요합니다. 최종 판단은 독자에게 있습니다.